
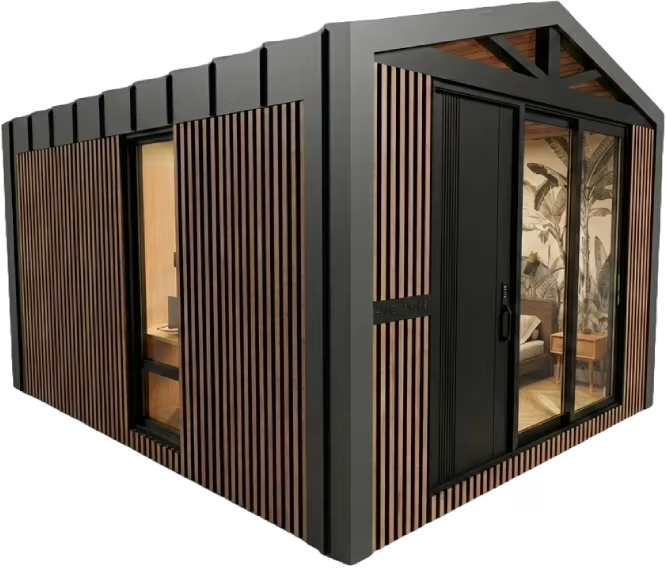
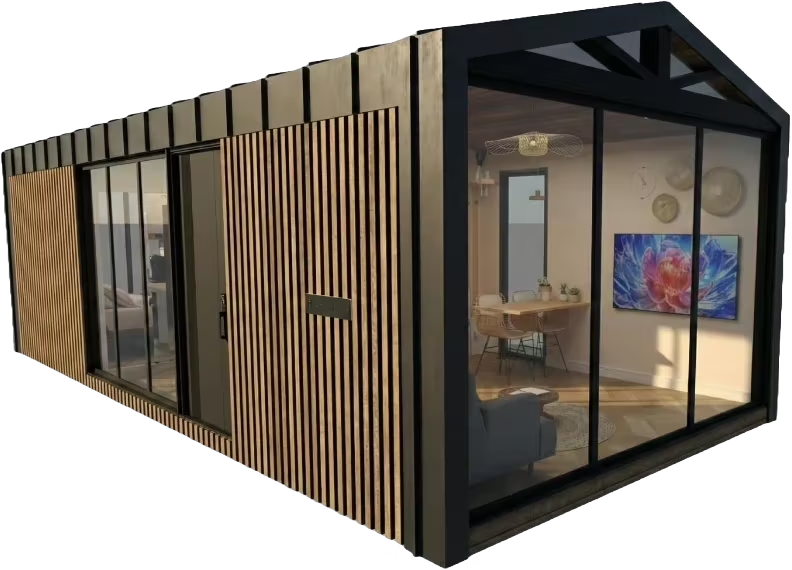
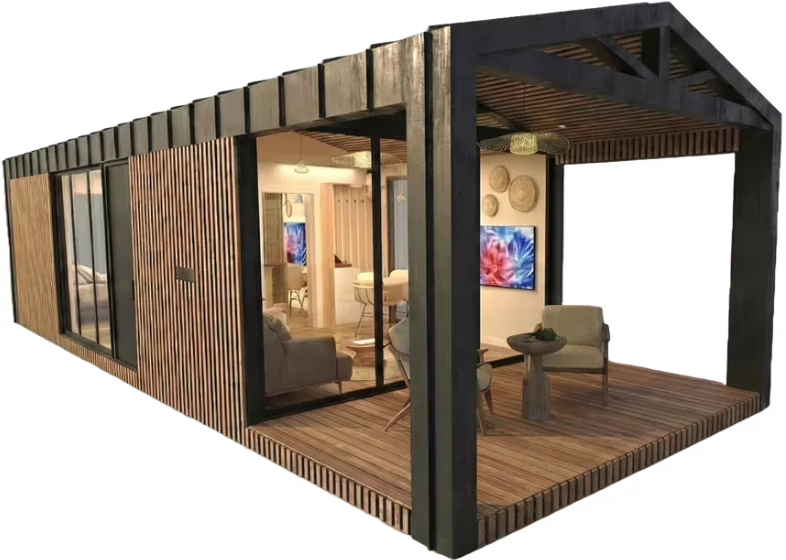
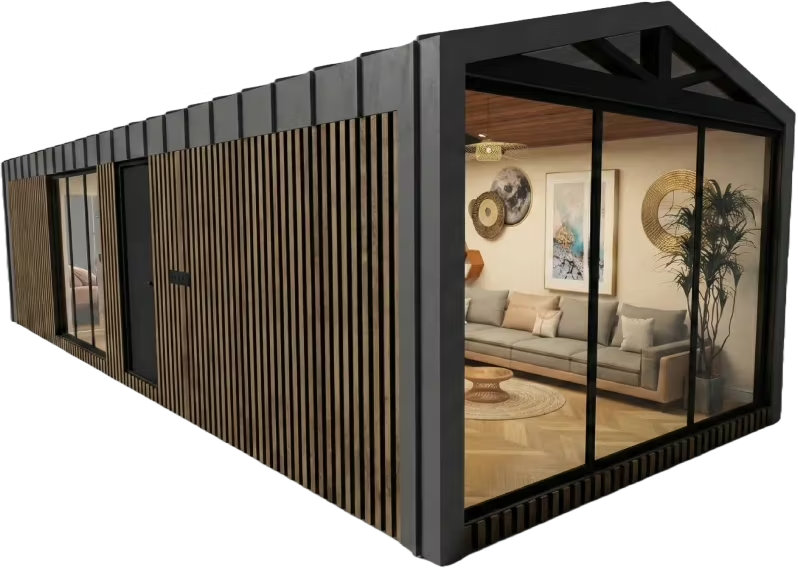
Crédit d'impôt outre-mer estimé : 41 000 €* pour un habitat SIGNATURE en Guadeloupe, sous conditions, confirmé par notre partenaire. Le bien reste le vôtre.
Crédit d'impôt outre-mer. Calendrier précis défini à l'étude.
Un habitat de standing que vous louez en meublé de tourisme saisonnier, en Guadeloupe, en Martinique ou en Guyane. L'État en finance une partie.
EXEMPLE MODÈLE · SIGNATURE GUADELOUPE
Un habitat de tourisme classé. Un crédit d'impôt versé par l'État.
01
Vous achetez un habitat neuf outre-mer.
02
Vous l'exploitez en meublé de tourisme classé, avec services.
03
35 % de votre investissement en crédit d'impôt outre-mer, pour une société à l'impôt sur les sociétés — versé même si vous payez peu d'impôt.
Le montage précis se cale dans votre étude.
Composez votre projet outre-mer.
Composez votre projet — modèle, territoire, aménagements. Votre crédit d'impôt estimé, le montant versé par l'État, s'affiche en temps réel.
Prix de revient hors taxes de l'habitat, immobilisé par la société ou l'entreprise qui exploite — hors terrain. Le taux de 35 % (société à l'impôt sur les sociétés) s'applique à cette base.
CRÉDIT D'IMPÔT ESTIMÉ
À partir de
—
Estimé à 35 % de votre projet pour une société à l'impôt sur les sociétés, hors terrain
En Guyane, le taux est porté à 45,9 % pour une entreprise à l'impôt sur le revenu ; il reste de 35 % pour une société à l'impôt sur les sociétés. On le calcule avec vous.
Calcul sur le prix de l'habitat livré. L'assiette du crédit d'impôt est le prix de revient hors taxes de l'investissement immobilisé, terrain exclu — chiffrée dans votre étude.
Estimation donnée à titre indicatif. Le crédit d'impôt réel dépend de votre situation et de votre projet, et se confirme avec notre partenaire spécialisé. Chaque dossier a ses particularités.

Un habitat de standing qui reste le vôtre.
Un actif réel, pas un crédit d'impôt qui s'évapore — un habitat de standing que vous possédez, qui produit, et qui est à vous dès le premier jour.
Vous le possédez et l'exploitez en location saisonnière de standing, avec services — pas un bien que vous habitez.
Le bien reste le vôtre pendant toute la durée d'exploitation, puis entièrement libre : vous continuez à le louer, vous l'occupez, ou vous le vendez. La durée d'engagement dépend du régime d'exploitation retenu — nous la cadrons avec vous, notre partenaire et votre expert-comptable avant le dépôt du permis.
Architecture Home Kit Home · normes CE · standing touristique · location saisonnière outre-mer.
Accompagné, sans rien qui vous soit promis à la légère.
Home Kit Home livre l'habitat équipé et vous met en relation avec un partenaire qui réalise l'étude et le montage. Le classement en meublé de tourisme est accompagné.
Home Kit Home
Le fournisseur.
Livre l'habitat équipé.
Accompagne le classement meublé de tourisme.
Vous met en relation avec notre partenaire spécialisé.
Vous éclaire sur les services para-hôteliers à proposer — ménage, petit-déjeuner, repas.
Home Kit Home ne donne aucun conseil fiscal et ne garantit aucun chiffre.
NOTRE PARTENAIRE
L'expert fiscal.
Réalise l'étude personnalisée.
Monte la structure adaptée — en direct ou via une société dédiée selon votre situation.
Se rémunère directement auprès du client.
L'étude du partenaire fait foi — pas cette page.
VOUS
Le propriétaire.
Vous possédez le bien.
Vous décidez.
Le reste est accompagné.
Propriétaire-décideur, pas porteur de parts passif.
Dispositif national en vigueur
Doctrine fiscale à jour
CIOP · meublé de tourisme classé
Outre-mer ou métropole ?
Ce crédit d'impôt est réservé aux départements d'outre-mer : Guadeloupe, Martinique, Guyane. En métropole, le statut de loueur en meublé non professionnel (LMNP) peut s'appliquer, selon votre situation. Dans les deux cas, on vous oriente.
ANTILLES · GUYANE
Crédit d'impôt outre-mer.
35 % de votre investissement à l'impôt sur les sociétés, versé directement. Habitat neuf, exploité en meublé de tourisme classé.
Voie principale Home Kit Home. Étude personnalisée, accompagnement classement, mise en relation partenaire.
MÉTROPOLE
LMNP, amortissement comptable.
Location meublée non professionnelle — amortissement déductible, plafonné au loyer encaissé, réintégré au calcul de la plus-value à la revente.
Nuances à anticiper : réintégration amortissements à la revente, CSG. Même CTA — même accompagnement.
UN SEUL GESTE
* Exemple calculé sur le prix hors taxes, pour une société à l'impôt sur les sociétés exploitant un meublé de tourisme classé.